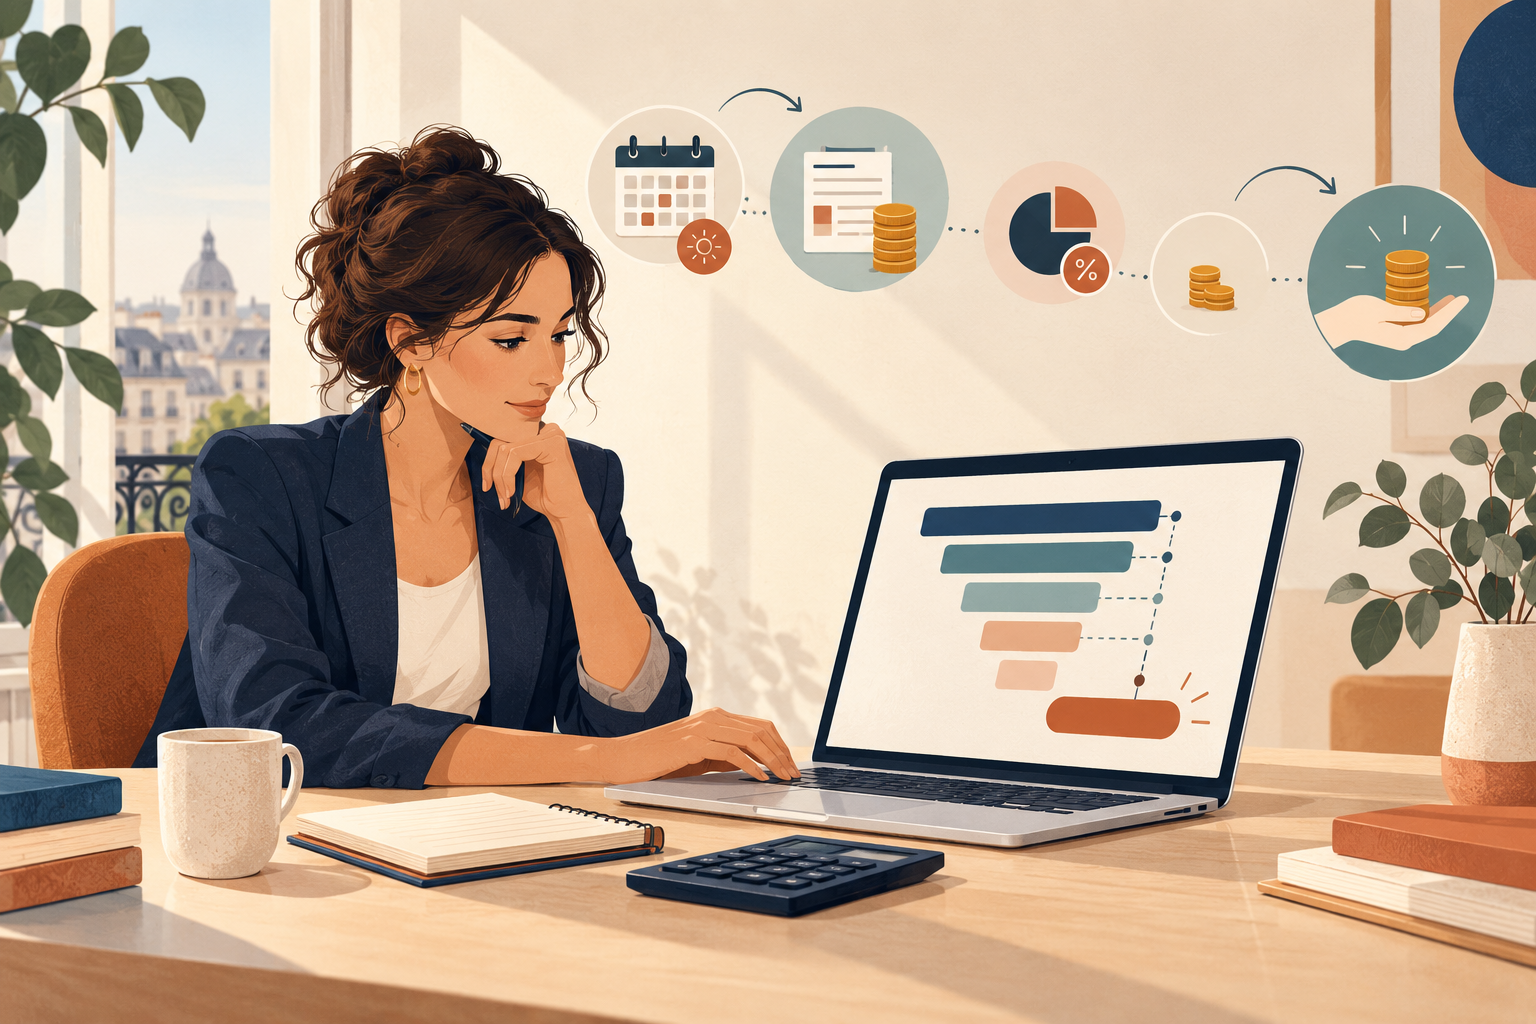
La société de portage salarial prélève du chiffre d’affaires hors taxes (lié aux facturations clientes), les frais de gestion auxquels elle peut prétendre. Elle impute ensuite, sur le “compte d’activité” du consultant, le coût des frais professionnels, des charges patronales, sociales et fiscales. Elle verse ensuite le salaire net équivalent au consultant.

Articles similaires



Commentaires


Reduire